
Titel: Private Altersvorsorge 2027: Was du jetzt prüfen solltest
Einleitung
Die private Altersvorsorge wird reformiert. Ab dem 1. Januar 2027 sollen neue steuerlich geförderte Produkte angeboten werden. Für viele Menschen zwischen 45 und 65 stellt sich deshalb die Frage: Muss ich jetzt sofort handeln?
Die kurze Antwort lautet: nicht unbedingt.
Wichtiger als eine schnelle Entscheidung ist zunächst ein klarer Überblick über die eigene Situation. Was besteht bereits? Welche Verträge laufen weiter? Welche Informationen fehlen noch?
Was sich ab 2027 ändert
Die Reform der steuerlich geförderten privaten Altersvorsorge ist seit Ende Mai 2026 in Kraft. Neue Modelle sollen ab dem 1. Januar 2027 angeboten werden.
Damit entsteht eine zusätzliche Möglichkeit für die private Vorsorge. Das bedeutet aber nicht automatisch, dass bestehende Verträge sofort beendet oder umgestellt werden müssen.
Gerade bei langfristigen Finanzthemen ist es sinnvoll, zwischen einer politischen Neuregelung und einer persönlichen Entscheidung zu unterscheiden.
Bestehende Riester-Verträge laufen weiter
Bestehende Riester-Verträge laufen nach den vorliegenden Informationen weiter. Ein Wechsel in neue Modelle soll freiwillig möglich sein.
Das ist ein wichtiger Punkt für alle, die bereits einen Vertrag besitzen. Die Einführung neuer Angebote bedeutet nicht automatisch, dass der bisherige Vertrag wertlos ist oder sofort ersetzt werden muss.
Bevor du über einen Wechsel nachdenkst, solltest du deshalb zuerst die Unterlagen deines bestehenden Vertrags zusammentragen.
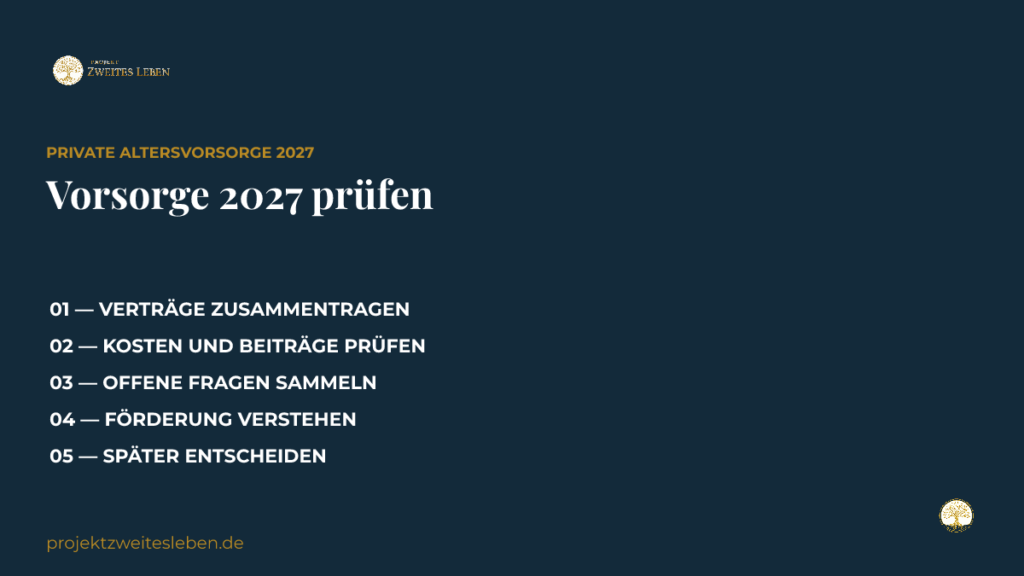
Diese fünf Punkte solltest du jetzt prüfen
1. Welche Verträge bestehen?
Suche zunächst alle Unterlagen zur privaten Altersvorsorge zusammen. Dazu können Riester-Verträge, Versicherungen, Sparverträge oder andere Vorsorgelösungen gehören.
Wichtig ist nicht, sofort alles zu bewerten. Der erste Schritt ist eine vollständige Übersicht.
2. Welche Beiträge laufen weiter?
Prüfe, welche monatlichen oder jährlichen Beiträge derzeit gezahlt werden. Notiere auch, ob die Beiträge regelmäßig angepasst werden oder ob besondere Bedingungen gelten.
So erkennst du, welche laufenden Verpflichtungen bereits bestehen.
3. Welche staatlichen Vorteile sind relevant?
Bei steuerlich geförderten Produkten können staatliche Regelungen eine Rolle spielen. Welche Vorteile im Einzelfall gelten, hängt jedoch von der persönlichen Situation und dem jeweiligen Vertrag ab.
Allgemeine Aussagen ersetzen deshalb keine individuelle Prüfung.
4. Welche Kosten und Bedingungen gelten?
Schau dir Gebühren, Laufzeiten, Garantien, Kündigungsbedingungen und mögliche Nachteile eines Wechsels an.
Diese Angaben stehen häufig in den Vertragsunterlagen oder können beim jeweiligen Anbieter erfragt werden. Wenn etwas unklar bleibt, solltest du die Frage notieren und fachkundig klären lassen.
5. Welche Entscheidung muss noch nicht fallen?
Nicht jede Frage verlangt sofort eine Antwort. Vielleicht reicht es zunächst, die eigene Ausgangslage zu verstehen und die Einführung der neuen Modelle abzuwarten.
Eine Entscheidung, die auf vollständigen Informationen beruht, ist häufig besser als ein vorschneller Wechsel aus Unsicherheit.
Was du jetzt noch nicht tun musst
Du musst nicht automatisch einen bestehenden Vertrag kündigen. Du musst auch nicht sofort ein neues Produkt auswählen, nur weil neue Angebote angekündigt sind.
Ebenso wenig solltest du dich von Werbung oder allgemeinen Versprechen zu einer schnellen Entscheidung drängen lassen.
Die Reform schafft neue Möglichkeiten. Ob davon ein Wechsel oder ein zusätzlicher Vertrag sinnvoll ist, hängt von deinen persönlichen Zielen, deiner finanziellen Situation und den konkreten Bedingungen ab.
Ein sinnvoller nächster Schritt
Beginne mit einer einfachen Bestandsaufnahme:
- Welche Verträge habe ich?
- Was zahle ich derzeit?
- Welche Leistungen und Bedingungen sind vereinbart?
- Welche Fragen sind offen?
- Welche Informationen brauche ich für einen späteren Vergleich?
Damit entsteht noch keine Anlageentscheidung. Aber du schaffst eine belastbare Grundlage für den nächsten Schritt.
Fazit
Die Reform der privaten Altersvorsorge bringt ab 2027 neue Angebote. Für Menschen ab 45 ist deshalb Orientierung wichtiger als Aktionismus.
Bestehende Riester-Verträge laufen weiter. Ein Wechsel soll freiwillig möglich sein. Jetzt kann es sinnvoll sein, die eigene Vorsorge zu prüfen, Unterlagen zu ordnen und offene Fragen zu sammeln.
Zukunftsplanung darf sachlich beginnen. Nicht jede neue Regelung verlangt sofort eine Entscheidung.
Quelle: Bundesregierung, „Fragen und Antworten: Private Altersvorsorge reformiert“, 01.06.2026. https://www.bundesregierung.de/breg-de/aktuelles/reform-private-altersvorsorge-2400072
Hinweis: Dieser Beitrag dient der allgemeinen Orientierung und ist keine individuelle Anlage-, Steuer- oder Rechtsberatung.